创新发现,从这里开始
当前位置:新闻资讯 > 靶点资讯
CD38:赛诺菲Sarclisa新适应症获FDA批准!
吉满生物
2024-09-23

9月21日,赛诺菲宣布,FDA 已批准其CD38单抗 Sarclisa (isatuximab) 联合硼替佐米、来那度胺和地塞米松 (VRd) 作为不符合自体干细胞移植(ASCT)条件的新诊断多发性骨髓瘤(NDMM)成人患者的一线治疗方案。


据其新闻稿,Sarclisa是首款与标准疗法VRd联合使用的抗CD38疗法,与单独使用VRd相比,它能显著减少不符合移植条件的NDMM患者的疾病进展或死亡(减少40%)。此外,这也是 Sarclisa 在美国获批的第三个适应症。CDE也于今年5月受理了该sBLA。
图片

IMROZ 3期研究的结果支持 Sarclisa 治疗 NDMM 不符合 ASCT 条件

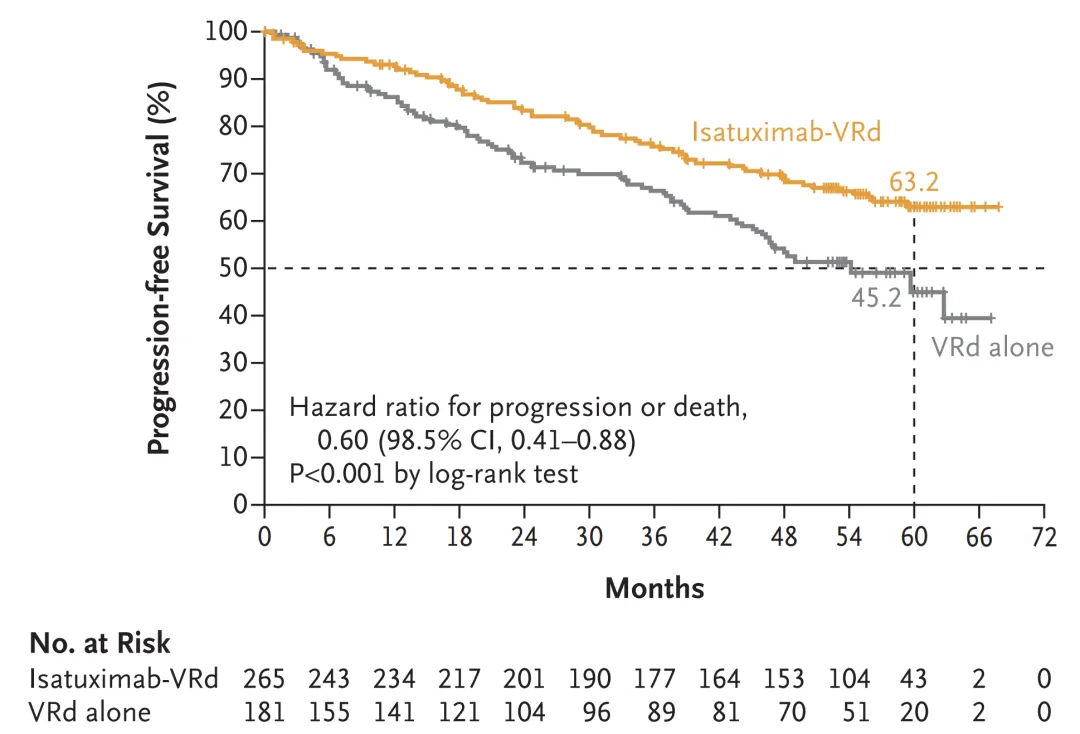
近期在2024 ASCO 年会上,赛诺菲公布了 IMROZ 3 期研究数据,在 IMROZ 研究中,Sarclisa-VRd 后 Sarclisa-Rd 达到 PFS 的主要终点,与后 VRd 后 Rd 相比,在不适合 ASCT 的 NDMM 患者中,复发或死亡风险显著降低了 40%(HR 0.60;95% CI:0.44 至 0.81,p=0.0009)。

在中位随访 59.7 个月时,Sarclisa-VRd 联合治疗的中位 PFS 未达到,而 VRd 联合治疗组为 54.3 个月。Sarclisa-VRd 治疗患者 60 个月时的估计 PFS 率为 63.2%,而 VRd 为 45.2%。
图片

图源:NEJM

Sarclisa-VRd 还达到了几个次要终点,这些终点在该患者群体中表现出深度反应:

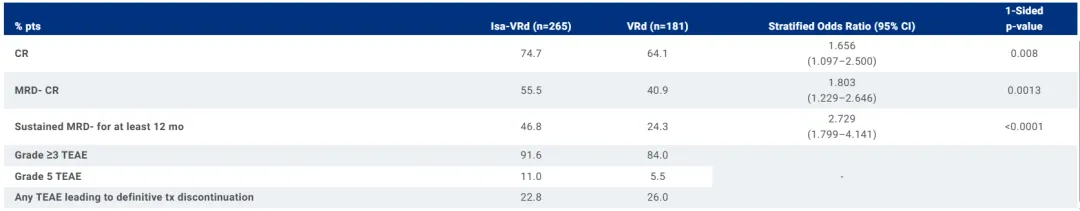
  • 大约四分之三(74.7%) 接受 Sarclisa-VRd 治疗的患者达到完全缓解 (CR) 或更好,而接受 VRd 治疗的患者为 64.1% (OR 1.7;95% CI:1.097-2.5;p=0.0160)。

  • 超过一半(55.5%) 接受 Sarclisa-VRd 治疗的患者达到 MRD 阴性 CR,而接受 VRd 治疗的患者为 40.9% (OR 1.8;95% CI:1.229-2.646;p=0.0026)。

本研究中观察到的 Sarclisa 的安全性和耐受性与 Sarclisa 和 VRd 的既定安全性特征一致,未观察到新的安全信号。
图片

图源:2024 ASCO

赛诺菲表示将继续推进 Sarclisa 临床进展,预计最早将于2024年在美国推出 Sarclisa,并将于 2025 年在其他国家推出,一直持续到 2026 年。

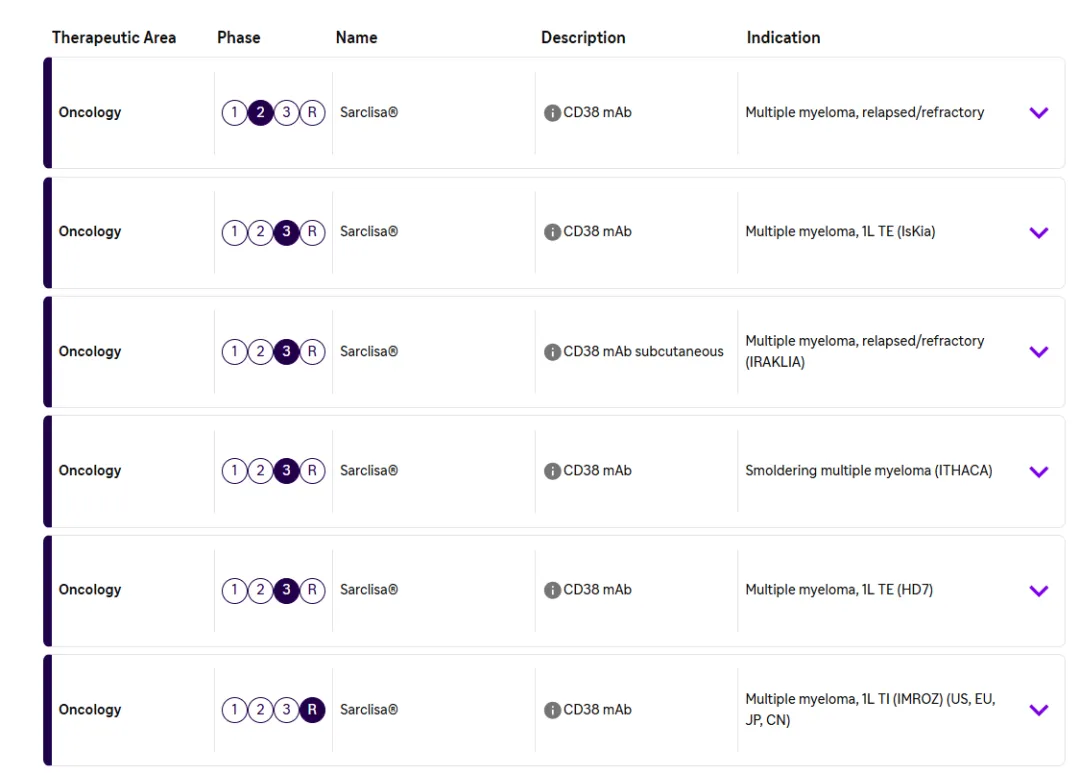
Sarclisa 开发计划包括多个2期和3期研究,涵盖MM治疗连续体的六个潜在适应症。此外,该公司正在临床研究中评估 Sarclisa 的皮下给药方法。 
图片

图源:sanofi官网

Sarclisa (isatuximab) 是一种单克隆抗体,可与 MM 细胞上 CD38 受体上的特异性表位结合,诱导独特的抗肿瘤活性。它旨在通过多种作用机制发挥作用,包括程序性肿瘤细胞死亡(细胞凋亡)和免疫调节活性。CD38在多发性骨髓瘤细胞上呈高水平表达,是多发性骨髓瘤和其他恶性肿瘤中抗体治疗的细胞表面受体靶标。


CD38竞争格局上,赛诺菲的 Sarclisa 与强生公司的 Darzalex (达雷妥尤单抗)两种药物都是 CD38 抑制剂。Darzalex 因是全球首个靶向CD38的药物地位,在适应症数量和销售额上都遥遥领先。

早在 2019 年Darzalex 就获得了美国批准,与来那度胺和地塞米松联合用于治疗相同的新诊断多发性骨髓瘤患者,且Darzalex 的治疗标签上有七种不同的多发性骨髓瘤适应症。Darzalex 2023年的全球销售额为97.4亿美元,占强生全年总收入的11.4%,跻身“百亿美元分子”行列。2024 H1销售额55.7亿美元,同比增长18.6%! 据Evaluate发布的2024年全球畅销药TOP10榜单,该药预计将在今年取得近120亿美元的营收。

Sarclisa于2020年3月首次获FDA批准上市,用于联合泊马度胺和地塞米松治疗既往至少接受过2线治疗(包括来那度胺和一种蛋白酶体抑制剂)的复发或难治性多发性骨髓瘤成人患者。2021年3月,Sarclisa获FDA批准扩展新适应症,用于联合卡非佐米和地塞米松用于既往接受过1-3线治疗的复发性或难治性多发性骨髓瘤成人患者。目前已在 50 多个国家用于复发和难治性多发性骨髓瘤。

然而Sarclisa上市后放量较缓慢。2020年~2023年全球销售额分别为1.76亿欧元、2.94亿欧元和3.81亿欧元。今年上半年,Sarclisa的销售额达到了2.27亿欧元(约合2.53亿美元),同比增长32%。此次新适应症扩展可能显著提升其市场前景。

吉满生物推出稳定高表达细胞系和抗体产品,助力CD38药物研发!点击了解产品
最新资讯
靶点一览
2026-10-23
TNF-α:一个经典靶点的长青密码
靶点一览
2026-10-19
IL-6 赛道新叙事
靶点一览
2026-09-24
CNR1(CB1):曾因"自杀风险"沉寂,如今重回减重赛道
利莫那班退市之后,CB1沉寂了近二十年。如今,这个靶点上有了新进展。

2008年,赛诺菲的利莫那班(rimonabant,商品名Acomplia)因抑郁、自杀相关风险等神经精神安全性问题在欧洲暂停销售,2009年正式撤销上市许可,FDA也始终未批准其上市[1,2,3]。此后,CB1减重药物的开发长期停摆。

近年来,incretin类药物已经大幅提高了肥胖治疗的效果,但仍有患者疗效不足、无法耐受,或者停药后体重反弹,非incretin靶点因此还有开发价值[4]。而外周CB1调控的减重活性日前在人体研究中得到验证,让这个沉寂已久的靶点再次进入产业界视野。

2026年9月14日,Corbus Pharmaceuticals公布口服外周限制性CB1反向激动剂CRB-913的CANYON-1研究(1b期)阳性顶线数据。20 mg、40 mg和60 mg三个剂量组都观察到具有统计学显著性的减重效果,截至第12周未见明显平台期;60 mg组第12周LS均数体重下降5.0%,完成研究的受试者中44.4%减重至少5%,最高个体减重达到13.4%[5]。

安全性上,188名接受CRB-913治疗的受试者中,没有报告严重或重度精神类不良事件,也没有报告自杀倾向,精神类不良事件以轻至中度为主[5]。外周限制能否既保住减重活性、又降低中枢风险,是CB1重启开发需要回答的核心问题之一,而这批数据给出了积极的早期临床信号。
当前位置:新闻资讯 > 靶点资讯
分
类
CD38:赛诺菲Sarclisa新适应症获FDA批准!
吉满生物
2024-09-23

9月21日,赛诺菲宣布,FDA 已批准其CD38单抗 Sarclisa (isatuximab) 联合硼替佐米、来那度胺和地塞米松 (VRd) 作为不符合自体干细胞移植(ASCT)条件的新诊断多发性骨髓瘤(NDMM)成人患者的一线治疗方案。


据其新闻稿,Sarclisa是首款与标准疗法VRd联合使用的抗CD38疗法,与单独使用VRd相比,它能显著减少不符合移植条件的NDMM患者的疾病进展或死亡(减少40%)。此外,这也是 Sarclisa 在美国获批的第三个适应症。CDE也于今年5月受理了该sBLA。

图片

IMROZ 3期研究的结果支持 Sarclisa 治疗 NDMM 不符合 ASCT 条件

近期在2024 ASCO 年会上,赛诺菲公布了 IMROZ 3 期研究数据,在 IMROZ 研究中,Sarclisa-VRd 后 Sarclisa-Rd 达到 PFS 的主要终点,与后 VRd 后 Rd 相比,在不适合 ASCT 的 NDMM 患者中,复发或死亡风险显著降低了 40%(HR 0.60;95% CI:0.44 至 0.81,p=0.0009)。

在中位随访 59.7 个月时,Sarclisa-VRd 联合治疗的中位 PFS 未达到,而 VRd 联合治疗组为 54.3 个月。Sarclisa-VRd 治疗患者 60 个月时的估计 PFS 率为 63.2%,而 VRd 为 45.2%。

图片

图源:NEJM

Sarclisa-VRd 还达到了几个次要终点,这些终点在该患者群体中表现出深度反应:

  • 大约四分之三(74.7%) 接受 Sarclisa-VRd 治疗的患者达到完全缓解 (CR) 或更好,而接受 VRd 治疗的患者为 64.1% (OR 1.7;95% CI:1.097-2.5;p=0.0160)。

  • 超过一半(55.5%) 接受 Sarclisa-VRd 治疗的患者达到 MRD 阴性 CR,而接受 VRd 治疗的患者为 40.9% (OR 1.8;95% CI:1.229-2.646;p=0.0026)。

本研究中观察到的 Sarclisa 的安全性和耐受性与 Sarclisa 和 VRd 的既定安全性特征一致,未观察到新的安全信号。

图片

图源:2024 ASCO

赛诺菲表示将继续推进 Sarclisa 临床进展,预计最早将于2024年在美国推出 Sarclisa,并将于 2025 年在其他国家推出,一直持续到 2026 年。

Sarclisa 开发计划包括多个2期和3期研究,涵盖MM治疗连续体的六个潜在适应症。此外,该公司正在临床研究中评估 Sarclisa 的皮下给药方法。 

图片

图源:sanofi官网

Sarclisa (isatuximab) 是一种单克隆抗体,可与 MM 细胞上 CD38 受体上的特异性表位结合,诱导独特的抗肿瘤活性。它旨在通过多种作用机制发挥作用,包括程序性肿瘤细胞死亡(细胞凋亡)和免疫调节活性。CD38在多发性骨髓瘤细胞上呈高水平表达,是多发性骨髓瘤和其他恶性肿瘤中抗体治疗的细胞表面受体靶标。


CD38竞争格局上,赛诺菲的 Sarclisa 与强生公司的 Darzalex (达雷妥尤单抗)两种药物都是 CD38 抑制剂。Darzalex 因是全球首个靶向CD38的药物地位,在适应症数量和销售额上都遥遥领先。

早在 2019 年Darzalex 就获得了美国批准,与来那度胺和地塞米松联合用于治疗相同的新诊断多发性骨髓瘤患者,且Darzalex 的治疗标签上有七种不同的多发性骨髓瘤适应症。Darzalex 2023年的全球销售额为97.4亿美元,占强生全年总收入的11.4%,跻身“百亿美元分子”行列。2024 H1销售额55.7亿美元,同比增长18.6%! 据Evaluate发布的2024年全球畅销药TOP10榜单,该药预计将在今年取得近120亿美元的营收。

Sarclisa于2020年3月首次获FDA批准上市,用于联合泊马度胺和地塞米松治疗既往至少接受过2线治疗(包括来那度胺和一种蛋白酶体抑制剂)的复发或难治性多发性骨髓瘤成人患者。2021年3月,Sarclisa获FDA批准扩展新适应症,用于联合卡非佐米和地塞米松用于既往接受过1-3线治疗的复发性或难治性多发性骨髓瘤成人患者。目前已在 50 多个国家用于复发和难治性多发性骨髓瘤。

然而Sarclisa上市后放量较缓慢。2020年~2023年全球销售额分别为1.76亿欧元、2.94亿欧元和3.81亿欧元。今年上半年,Sarclisa的销售额达到了2.27亿欧元(约合2.53亿美元),同比增长32%。此次新适应症扩展可能显著提升其市场前景。

吉满生物推出稳定高表达细胞系和抗体产品,助力CD38药物研发!点击了解产品
Tel: 400-627-9288
留言咨询
重置
提交
客服
微信
电话
留言
留言咨询
重置
提交