创新发现,从这里开始
当前位置:新闻资讯 > 靶点资讯
IL-23: 礼来IL-23单抗Mirikizumab的CD适应症获FDA批准上市!
吉满生物
2025-01-16

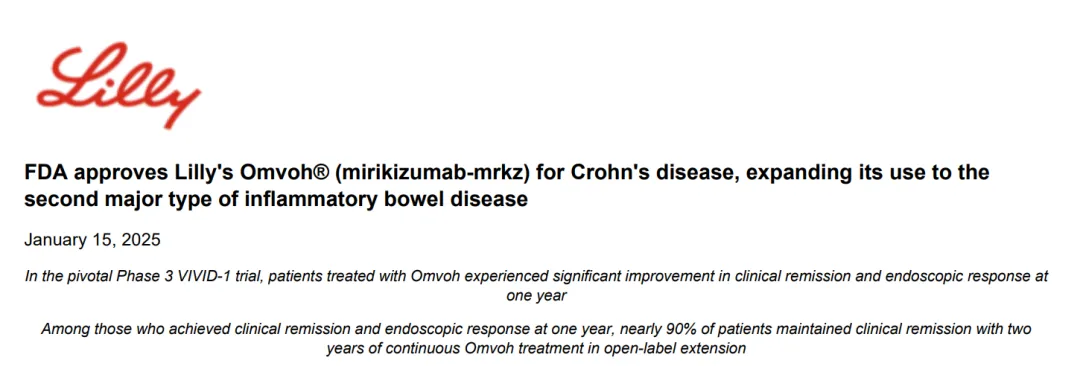
1月16日,礼来宣布,美国FDA已批准其药品Omvoh(mirikizumab)用于治疗成人中度至重度活动性克罗恩病(CD)。点击了解IL-23产品详情
图片

临床试验结果显示,在关键的 3 期 VIVID-1 试验中,第一年达到临床缓解和内镜缓解的患者,在开放标签扩展试验中接受治疗一年后(即连续治疗两年),近90%的患者维持了临床缓解。根据新闻稿,Omvoh是15年来首个在获批时公开两年3期克罗恩病疗效数据的生物制品疗法。
Omvoh (mirikizumab-mkrz) 是一种白细胞介素-23p19 拮抗剂,选择性靶向 IL-23 的 p19 亚基并抑制 IL-23 通路。IL-23 通路过度激活引起的炎症在炎症性肠病的发病机制中起着关键作用。
2023年10月,Mirikizumab获FDA批准,用于治疗对常规疗法(激素、生物制剂等)反应不足、丧失或不耐受的中度至重度UC患者,成为首个用于治疗UC的IL23p19拮抗剂,目前已在全球44个国家或地区获批。
图片

此次批准CD主要基于Omvoh在3期VIVID-1研究中的积极结果。该研究针对中度至重度活动性克罗恩病患者,这些患者对糖皮质激素、免疫调节剂和/或生物制品(TNF抑制剂、整合素受体拮抗剂)应答不足、无应答或不耐受。VIVID-1是一项随机、安慰剂对照试验。在12周时,根据患者报告结果,未达到临床缓解的安慰剂组患者(占40%)随后转为接受Omvoh治疗。VIVID-1试验达到两个主要终点:

  • 通过克罗恩病活动指数(CDAI)评估的一年临床缓解率显示,接受Omvoh治疗的患者中有53%在一年时达到临床缓解,而安慰剂组为36% (p<0.001)。
  • 在一年内镜缓解率方面,接受Omvoh治疗的患者中有46%在一年时达到可见的肠道内壁愈合,而安慰剂组患者在此数值仅为23%(p<0.001)。此外,Omvoh组患者中有32%在三个月时达到早期内镜缓解(定义为肠道内壁的可见愈合),而安慰剂组为11%(p<0.001)。

Omvoh也在VIVID-2研究中进行评估,这是一项正在进行的开放标签扩展(OLE)研究,旨在评估Omvoh对中度至重度活动性克罗恩病患者的三年疗效和安全性。在VIVID-1研究中达到一年内镜缓解的患者中,超过80%的患者在接受额外Omvoh治疗一年后(即连续治疗两年)维持了内镜缓解。此外,在VIVID-1研究中达到一年临床缓解和内镜缓解的患者中,近90%的患者在一年后(即连续治疗两年)维持了临床缓解。

在VIVID-1和VIVID-2研究中,Omvoh用于中度至重度活动性克罗恩病患者的总体安全性特征通常与其在过往临床试验已知的安全性特征一致。与 Omvoh 治疗相关的最常见不良反应(在至少 5% 的受试者中报告,并且在诱导期间和 VIVID-1 第 52 周的频率高于安慰剂)是上呼吸道感染、注射部位反应、头痛、关节痛和肝功能升高。

根据Infinity Market Research公司发布的市场调研报告,2023年,全球CD治疗药物销售额约为121亿美元,预计到2033年,将达183亿美元。2024-2033年这一预测期内,销售额复合年增长率(CAGR)为4.2%。

目前在CD治疗市场上,Selara是全球首个可同时靶向作用于IL-12和IL-23的生物制剂,不过,该药专利到期。迄今为止,Stelara是治疗CD最成功的药物之一,2023年该药创造了108亿美元的收入。新旧势力交替之际,礼来Omvoh的获批将作为强劲的竞争对手进入市场分得一杯羹。
最新资讯
靶点一览
2026-09-24
CNR1(CB1):曾因"自杀风险"沉寂,如今重回减重赛道
利莫那班退市之后,CB1沉寂了近二十年。如今,这个靶点上有了新进展。

2008年,赛诺菲的利莫那班(rimonabant,商品名Acomplia)因抑郁、自杀相关风险等神经精神安全性问题在欧洲暂停销售,2009年正式撤销上市许可,FDA也始终未批准其上市[1,2,3]。此后,CB1减重药物的开发长期停摆。

近年来,incretin类药物已经大幅提高了肥胖治疗的效果,但仍有患者疗效不足、无法耐受,或者停药后体重反弹,非incretin靶点因此还有开发价值[4]。而外周CB1调控的减重活性日前在人体研究中得到验证,让这个沉寂已久的靶点再次进入产业界视野。

2026年9月14日,Corbus Pharmaceuticals公布口服外周限制性CB1反向激动剂CRB-913的CANYON-1研究(1b期)阳性顶线数据。20 mg、40 mg和60 mg三个剂量组都观察到具有统计学显著性的减重效果,截至第12周未见明显平台期;60 mg组第12周LS均数体重下降5.0%,完成研究的受试者中44.4%减重至少5%,最高个体减重达到13.4%[5]。

安全性上,188名接受CRB-913治疗的受试者中,没有报告严重或重度精神类不良事件,也没有报告自杀倾向,精神类不良事件以轻至中度为主[5]。外周限制能否既保住减重活性、又降低中枢风险,是CB1重启开发需要回答的核心问题之一,而这批数据给出了积极的早期临床信号。
靶点一览
2026-09-18
IL-5靶点,进入收获期
2026年6月23日,葛兰素史克宣布,国家药品监督管理局已批准美泊利珠单抗注射液(新可来®)用于成人和12岁及以上青少年无明确的非血液学继发性病因的高嗜酸性粒细胞增多综合征(HES)的治疗。

这是美泊利珠单抗在中国拿下的第五个适应症。此前,该药已覆盖重度嗜酸粒细胞性哮喘、EGPA、CRSwNP及嗜酸性粒细胞表型COPD,其中COPD适应症于2026年1月获批,成为中国首个用于COPD的月度给药生物药。

把时间线拉长,IL-5靶点正处在集中收获期,近一年获批节奏如下:

2025年12月,GSK 的超长效 IL-5 单抗德莫奇单抗(depemokimab,Exdensur)在英国获全球首次批准,随后在欧洲和美国获批,给药间隔拉长到每半年一次,是全球首个半年一针的 IL-5 单抗;2026年3月25日,它在中国获批嗜酸粒细胞性哮喘和 CRSwNP。

2025年12月和2026年5月,阿斯利康的本瑞利珠单抗(benralizumab,凡舒卓)在中国相继获批 EGPA 和 HES 新适应症。它的 HES 获批基于国际多中心 III 期 NATRON 研究:与安慰剂相比,患者至首次恶化或复发的时间显著延长,发作风险降低 65%,年复发率从 1.23 次降至 0.41 次。

2025年,美泊利珠单抗全球销售额 26.51 亿美元,本瑞利珠单抗 19.81 亿美元。

美泊利珠单抗是一款 first-in-class 抗 IL-5 人源化单克隆抗体,也是全球首个获批的抗 IL-5 单抗。它验证了 IL-5 长效抑制这条路线走得通:靶点能成药,也为该靶点在多适应症拓展与联合治疗中的后续研发提供了重要方向。
靶点一览
2026-09-11
DLL3再度崛起:从“折戟”走向一线
2026年8月31日,再鼎医药在 Clinicaltrials.gov 注册了 ZL-1310 联合 PD-L1 抗体一线治疗广泛期小细胞肺癌(ES-SCLC)的全球三期临床试验,拟入组 530 例患者,预计 2030 年 6 月完成初步分析[1]。这是 ZL-1310 的第二项三期临床。去年 10 月,再鼎已启动其单药对照研究者选择化疗、后线治疗小细胞肺癌的中美三期研究(DLLEVATE,计划入组 480 例)[2]。

从 2024 年 1 月美国首例患者入组,到如今两项全球三期同步推进,ZL-1310 只用了不到两年。它背后的靶点 DLL3,几年前还一地鸡毛,如今重新站到了小细胞肺癌治疗的舞台。
当前位置:新闻资讯 > 靶点资讯
分
类
IL-23: 礼来IL-23单抗Mirikizumab的CD适应症获FDA批准上市!
吉满生物
2025-01-16

1月16日,礼来宣布,美国FDA已批准其药品Omvoh(mirikizumab)用于治疗成人中度至重度活动性克罗恩病(CD)。点击了解IL-23产品详情

图片

临床试验结果显示,在关键的 3 期 VIVID-1 试验中,第一年达到临床缓解和内镜缓解的患者,在开放标签扩展试验中接受治疗一年后(即连续治疗两年),近90%的患者维持了临床缓解。根据新闻稿,Omvoh是15年来首个在获批时公开两年3期克罗恩病疗效数据的生物制品疗法。

Omvoh (mirikizumab-mkrz) 是一种白细胞介素-23p19 拮抗剂,选择性靶向 IL-23 的 p19 亚基并抑制 IL-23 通路。IL-23 通路过度激活引起的炎症在炎症性肠病的发病机制中起着关键作用。
2023年10月,Mirikizumab获FDA批准,用于治疗对常规疗法(激素、生物制剂等)反应不足、丧失或不耐受的中度至重度UC患者,成为首个用于治疗UC的IL23p19拮抗剂,目前已在全球44个国家或地区获批。
图片

此次批准CD主要基于Omvoh在3期VIVID-1研究中的积极结果。该研究针对中度至重度活动性克罗恩病患者,这些患者对糖皮质激素、免疫调节剂和/或生物制品(TNF抑制剂、整合素受体拮抗剂)应答不足、无应答或不耐受。VIVID-1是一项随机、安慰剂对照试验。在12周时,根据患者报告结果,未达到临床缓解的安慰剂组患者(占40%)随后转为接受Omvoh治疗。VIVID-1试验达到两个主要终点:

  • 通过克罗恩病活动指数(CDAI)评估的一年临床缓解率显示,接受Omvoh治疗的患者中有53%在一年时达到临床缓解,而安慰剂组为36% (p<0.001)。
  • 在一年内镜缓解率方面,接受Omvoh治疗的患者中有46%在一年时达到可见的肠道内壁愈合,而安慰剂组患者在此数值仅为23%(p<0.001)。此外,Omvoh组患者中有32%在三个月时达到早期内镜缓解(定义为肠道内壁的可见愈合),而安慰剂组为11%(p<0.001)。

Omvoh也在VIVID-2研究中进行评估,这是一项正在进行的开放标签扩展(OLE)研究,旨在评估Omvoh对中度至重度活动性克罗恩病患者的三年疗效和安全性。在VIVID-1研究中达到一年内镜缓解的患者中,超过80%的患者在接受额外Omvoh治疗一年后(即连续治疗两年)维持了内镜缓解。此外,在VIVID-1研究中达到一年临床缓解和内镜缓解的患者中,近90%的患者在一年后(即连续治疗两年)维持了临床缓解。

在VIVID-1和VIVID-2研究中,Omvoh用于中度至重度活动性克罗恩病患者的总体安全性特征通常与其在过往临床试验已知的安全性特征一致。与 Omvoh 治疗相关的最常见不良反应(在至少 5% 的受试者中报告,并且在诱导期间和 VIVID-1 第 52 周的频率高于安慰剂)是上呼吸道感染、注射部位反应、头痛、关节痛和肝功能升高。

根据Infinity Market Research公司发布的市场调研报告,2023年,全球CD治疗药物销售额约为121亿美元,预计到2033年,将达183亿美元。2024-2033年这一预测期内,销售额复合年增长率(CAGR)为4.2%。

目前在CD治疗市场上,Selara是全球首个可同时靶向作用于IL-12和IL-23的生物制剂,不过,该药专利到期。迄今为止,Stelara是治疗CD最成功的药物之一,2023年该药创造了108亿美元的收入。新旧势力交替之际,礼来Omvoh的获批将作为强劲的竞争对手进入市场分得一杯羹。


Tel: 400-627-9288
留言咨询
重置
提交
客服
微信
电话
留言
留言咨询
重置
提交